Description:
Dijital çağda onlarca bankanın faiz oranını şubeye gitmeden saniyeler içinde karşılaştırmanın yolları ve teknoloji odaklı finansal okuryazarlığın önemi.
İçinde bulunduğumuz dijital çağ, hayatımızın her alanını dönüştürdüğü gibi finansal alışkanlıklarımızı ve parayı yönetme biçimimizi de kökünden değiştirdi.
Artık finansal okuryazarlık, sadece gelir ve gider dengesini kurmak veya tasarruf etmek anlamına gelmiyor.
Günümüz modern ekonomisinde finansal okuryazar olmak; sahip olunan birikimi en doğru enstrümanlarla değerlendirmek, zamanın ve bilginin gücünü kullanarak piyasadaki fırsatları saniyeler içinde kendi lehine çevirebilmek demektir.
Geçmiş yıllarda bankacılık işlemleri büyük ölçüde fiziksel şubeler üzerinden yürütülür, bir mevduat hesabı açmak veya piyasadaki en avantajlı oranları öğrenmek günler sürebilirdi.
Ancak bugün, finansal teknoloji devrimi ve açık bankacılık uygulamaları sayesinde, tüketici ile finansal kurumlar arasındaki duvarlar tamamen kalkmış durumdadır.
Bu yeni ekosistemde, paranızın kontrolünü tam anlamıyla elinize almak, sadece birkaç akıllı tıklama ile mümkündür.
Bu rehber içeriğimizde, bilginin şeffaflaşmasının tüketiciye sağladığı muazzam faydaları, dijital karşılaştırma platformlarının çalışma prensiplerini ve finansal kararlarınızı optimize etmenizi sağlayacak vaka incelemelerini tüm detaylarıyla ele alacağız.
Bilgi Asimetrisinin Sonu ve Şeffaf Bankacılık Ekosistemi
Ekonomi literatüründe "bilgi asimetrisi", bir ticari ilişkide taraflardan birinin diğerinden daha fazla veya daha doğru bilgiye sahip olması durumunu ifade eder.
Geleneksel bankacılık döneminde, piyasada hangi bankanın hangi vadede ne kadar faiz oranı sunduğunu tam olarak bilmek bir tüketici için neredeyse imkansızdı.
Müşteriler genellikle maaş hesaplarının bulunduğu veya evlerine en yakın olan bankanın sunduğu oranlara razı olmak durumunda kalırdı.
Ancak günümüzde, dijitalleşmenin getirdiği şeffaflık sayesinde bu bilgi asimetrisi tüketicinin lehine bozulmuştur.
Bankalar, serbest piyasa koşulları gereği farklı hedeflere sahiptir. Kimi banka belirli bir dönemde kredi hacmini genişletmek için acil fona ihtiyaç duyar ve mevduat oranlarını piyasa ortalamasının çok üzerine çeker; kimi banka ise yeni müşteri kazanımı stratejisi doğrultusunda agresif "hoş geldin kampanyaları" düzenler.
Ayrıca bankalar, yatırılacak olan anapara büyüklüğüne göre farklı müşteri segmentasyonları uygular. Örneğin, 50.000 TL için uygulanan faiz oranı ile 500.000 TL için uygulanan oranlar birbirinden farklı dinamiklere sahip olabilir.
Bilinçli bir tüketici, bankaların bu dönemsel ve stratejik farklılıklarını kendi avantajına kullanabilen kişidir. Şeffaf bankacılık ekosistemi, tüm bu karmaşık verilerin, gizli masrafların ve dönemsel kampanyaların herkes tarafından erişilebilir olmasını sağlar.
Doğru araçları kullanan bir yatırımcı, hangi bankanın stratejik olarak kendisine en yüksek değeri sunduğunu anında tespit edebilir.
Teknoloji ile Zamandan ve Paradan Tasarruf: Bir Vaka İncelemesi
Finansal platformların tüketici davranışlarını nasıl dönüştürdüğünü ve ne kadar büyük bir katma değer yarattığını daha iyi anlamak için somut bir vaka incelemesi üzerinden gidelim.
Ahmet Bey, elindeki gayrimenkulü satarak veya bir iş anlaşması sonucunda hesabına geçen 300.000 TL tutarındaki birikimini vadeli mevduat hesabında değerlendirmek istemektedir.
Ahmet Bey'in amacı, parasını enflasyona karşı korumak ve risksiz bir şekilde aylık düzenli getiri sağlamaktır. Önünde ise uygulayabileceği iki farklı yöntem bulunmaktadır.
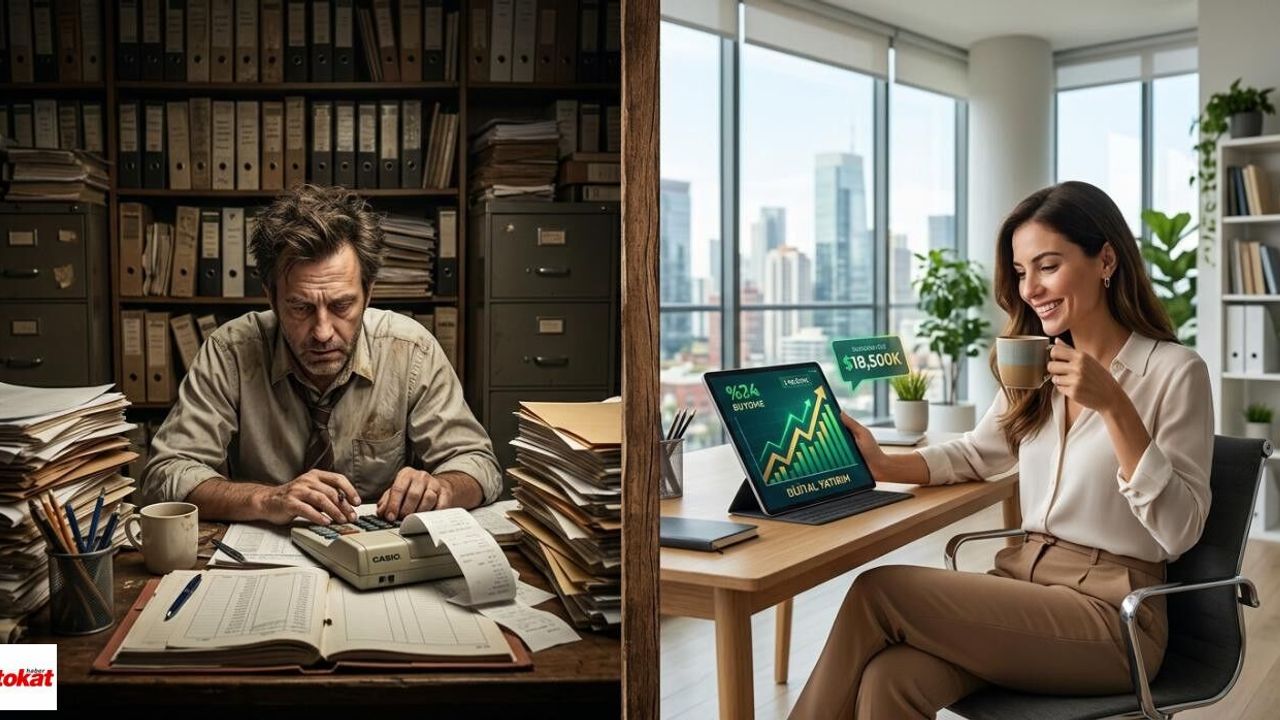
Geleneksel Yöntem (Fiziksel Süreç):
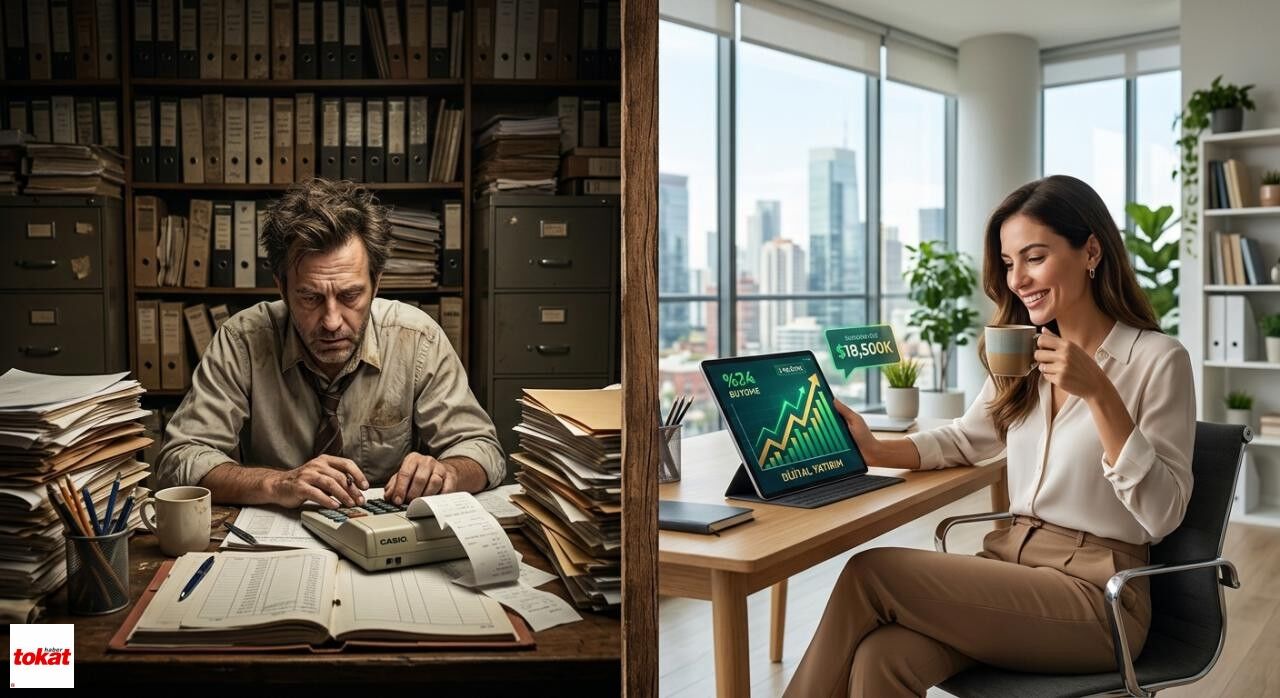
Ahmet Bey, sabah evinden çıkarak çevresindeki 3 farklı bankanın şubesini ziyaret eder. Her bir şubede sıra bekler, müşteri temsilcileriyle görüşür.
A bankası, kendi standartlarına göre bir teklif sunarken brüt faizden bahseder; ancak Ahmet Bey net kazancını kafasında tam olarak hesaplayamaz. B bankası yüksek bir oran verir ancak "vadesiz alt limit" şartını belgelerin arasına iliştirmiştir.
C bankası ise avantajlı bir oran sunar ancak bu oranın sadece 30 gün geçerli olduğunu, ardından oranın düşeceğini belirtir. Ahmet Bey günün sonunda yorulmuş, kafası karışmış ve zaman kaybetmiş bir şekilde, sadece görüştüğü 3 banka arasından "en az kötü" veya "en ikna edici" olanı seçmek zorunda kalır.
Piyasada belki de kendisine çok daha yüksek getiri sağlayacak olan D veya E bankasının kampanyasından haberi dahi olmamıştır.
Modern ve Dijital Yöntem (Finansal Okuryazar Süreci):
Ahmet Bey, evindeki koltuğundan hiç kalkmadan akıllı telefonunu eline alır. Güvenilir bir dijital karşılaştırma platformuna giriş yapar.
İlgili alana anaparası olan 300.000 TL'yi ve hedeflediği vade süresini (örneğin 32 gün) yazar ve "Karşılaştır" butonuna tıklar.
Saniyeler içinde, Türkiye'de faaliyet gösteren onlarca saygın bankanın teklifleri ekranına dökülür.
Sistem;
-
Bankaların sunduğu brüt faiz oranlarını,
-
Devlete ödenecek güncel yasal stopaj kesintilerini,
-
Eğer bankanın uyguladığı bir "boşta bekleyen bakiye" (vadesiz alt limit) kuralı varsa bunun etkisini,
-
Ve en önemlisi vade sonunda cebine girecek kuruşu kuruşuna net kazancı şeffaf bir şekilde listeler.
Ahmet Bey, bu listede X bankasının sadece dijitalden gelen müşterilere özel "Hoş Geldin Faizi" kampanyası düzenlediğini fark eder.
Geleneksel yöntemle 3 banka gezip yorularak elde edeceği kazançtan çok daha fazlasını, sadece 2 dakikalık bir inceleme sonucunda kendi ekranında bulmuştur.
Bu vaka, teknolojinin sadece bir kolaylık değil, aynı zamanda ciddi bir servet yönetimi aracı olduğunu kanıtlamaktadır.
Dijital Karşılaştırma Platformları Nasıl Çalışır?
Bankacılık ürünlerini kıyaslayan dijital platformların arkasında, finansal kurumlarla entegre çalışan devasa bir algoritma, API (Uygulama Geliştirme Arayüzü) teknolojileri ve güçlü bir veri analitiği yatar.
Bu sistemler, bankaların faiz oranlarındaki anlık değişiklikleri eşzamanlı olarak kendi veritabanlarına çeker.
Merkez Bankası'nın kararları veya bankaların günlük strateji değişiklikleri anında sistemlere yansır.
Tüketici, manuel olarak brüt faizi net faize çevirmeye çalışmak, 31 çeken ay ile 30 çeken ayın küsuratlarını hesaplamak veya değişen vergi dilimlerini formüllere oturtmak zorunda kalmaz.
Sistem, kullanıcıdan aldığı iki temel parametreye (Tutar ve Vade) göre tüm arka plan matematiğini kusursuzca çalıştırır.
Bu noktada, bilgi güvenliği ve tarafsızlık en kritik unsurlardır. Tüketicilerin, finansal araştırmalarını yaparken Elektronik Ticaret Bilgi Sistemi'ne (ETBİS) kayıtlı, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) normlarına saygılı ve Kişisel Verilerin Korunması Kanunu (KVKK) standartlarını tavizsiz uygulayan otoriter kurumları tercih etmesi gerekir.
Sektörün öncü platformlarından olan Hesapkurdu, kullanıcı dostu arayüzü ve arkasındaki güçlü altyapı ile bu güveni sağlamaktadır.
Piyasa trendlerini anlık yakalamak, bankaların kampanyalarını tarafsız bir gözle incelemek ve birikiminiz için en kârlı senaryoyu oluşturmak istiyorsanız, saniyeler içinde güvenle hesapkurdu faiz hesaplama sistemini kullanarak kendi finansal haritanızı çizebilirsiniz.
Bu tür platformlar, tüketicinin finansal kurumlar karşısındaki pazarlık gücünü artıran en büyük kalkandır.
Uzaktan Müşteri Edinimi (Dijital Onay) Devrimi
Dijital karşılaştırma yaparak en avantajlı kampanyayı sunan bankayı bulduğunuzu varsayalım.
Eğer bu banka daha önce hiç çalışmadığınız, şubesinden bile içeri adım atmadığınız bir kurumsa, eskiden bu avantajı kullanmak ciddi bir bürokrasi demekti.
"Acaba yeni hesap açmak için şubeye gitmeye, onlarca sözleşme imzalamaya değer mi?" düşüncesi, birçok yatırımcının yüksek getirili kampanyalardan vazgeçmesine neden olurdu.
Ancak bankacılık sektöründe yaşanan yasal düzenlemeler ve teknolojik gelişmelerle hayatımıza giren Uzaktan Müşteri Edinimi modeli, bu sorunu tamamen ortadan kaldırmıştır.
Artık en yüksek getiriyi sunan bankanın müşterisi olmak, sadece akıllı telefonunuz kadar uzağınızdadır.
Süreç inanılmaz derecede pürüzsüz işler:
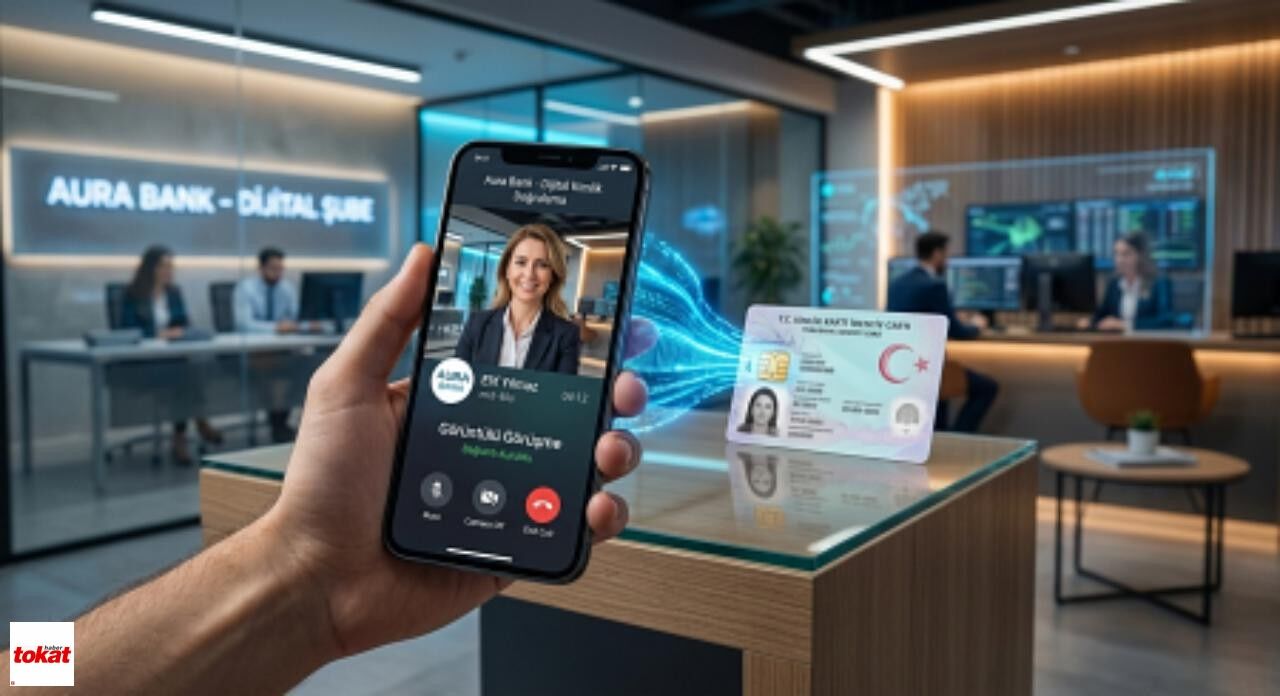
1. Karşılaştırma platformu üzerinden cazip bulduğunuz bankanın teklifine tıklayarak ilgili bankanın resmi mobil uygulamasını indirirsiniz.
2. Uygulama üzerinden "Müşteri Olmak İstiyorum" adımlarını takip ederek yeni nesil çipli kimlik kartınızı telefonunuzun NFC (Yakın Alan İletişimi) özelliği ile okutursunuz.
3. Ardından, bankanın yetkili müşteri temsilcisi ile kısa bir görüntülü görüşme gerçekleştirerek kimliğinizi doğrularsınız.
4. Tüm süreç ortalama 5 ila 10 dakika içerisinde tamamlanır.
Artık o bankanın resmi ve onaylı bir müşterisisiniz!
Şubeye gitmeden, ıslak imza süreciyle vakit kaybetmeden hesabınız aktifleşir ve başka bankada bulunan paranızı EFT/FAST yoluyla yeni hesabınıza aktararak, karşılaştırma platformunda bulduğunuz o yüksek "hoş geldin" oranından anında faydalanmaya başlayabilirsiniz.
Bu sistem, finansal mobilitenin (hareket kabiliyetinin) ulaştığı en üst noktadır.
Tüketici Olarak Gücünüzü Fark Edin ve Harekete Geçin
Finansal okuryazarlık, sadece terimleri bilmek değil, bu terimleri hayat standartlarınızı yükseltmek için eyleme dökebilmektir.
Bankacılık sektörü, sunduğu birbirinden cazip mevduat kampanyaları ve esnek yatırım ürünleriyle, parasını değerlendirmek isteyen tüketiciler için devasa bir fırsat havuzu sunmaktadır.
Tüketici olarak en büyük gücünüz, seçme özgürlüğünüz ve bilgiye anında ulaşabilme kapasitenizdir.
Alışkanlıklarınızın kurbanı olup yıllardır aynı kurumda paranızı düşük oranlarla bekletmek yerine, piyasa dinamiklerini takip eden çevik bir yatırımcı profiline geçiş yapmalısınız.
Faiz oranlarının Merkez Bankası kararları ve makroekonomik veriler ışığında sürekli güncellendiği bir ortamda, statik kalmak reel anlamda alım gücünüzü zayıflatır.
Teknolojiyi bir asistan gibi kullanarak, düzenli aralıklarla piyasadaki mevduat fırsatlarını tarayın.
Paranızın sizin için en yüksek verimle, en doğru vadede ve en güvenli şartlarda çalıştığından emin olun.
Unutmayın; dijitalleşen finans dünyasında saniyeler içinde yapılan bir karşılaştırma, uzun vadede hayatınızı değiştirecek kadar büyük bir finansal birikimin temelini atabilir.
Seçeneklerinizi inceleyin, rakamların gücüne inanın ve finansal yolculuğunuzun direksiyonuna bugün geçin.
Yasal Uyarı ve Sorumluluk Reddi:
Bu içerikte yer alan her türlü vaka çalışması, bilgi, değerlendirme, yorum ve istatistiki analiz yalnızca genel bilgilendirme amacı taşımaktadır ve kesinlikle yatırım tavsiyesi, yatırım danışmanlığı veya yönlendirme niteliği taşımamaktadır. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri ve yetkili bankalar tarafından kişilerin risk ve getiri tercihleri dikkate alınarak yasal sözleşmeler çerçevesinde kişiye özel olarak sunulmaktadır. Bu yazıda bahsedilen senaryolara, genel nitelikteki bilgilere ve teorik hesaplama yöntemlerine dayanarak yatırım, birikim veya vade kararı alınması, mali durumunuz ile risk ve getiri tercihlerinize uygun sonuçlar doğurmayabilir. Bu nedenle, içerikteki bilgilerin kullanımı sonucunda doğabilecek doğrudan veya dolaylı maddi/manevi zararlardan yayıncı kuruluş, yazar ve Hesapkurdu sorumlu tutulamaz. Finansal kararlarınızı almadan önce bağımsız ve yetkili uzmanlara danışmanız, güncel faiz oranlarını, yasal kesintileri ve kampanya koşullarını ilgili bankaların resmi kanallarından teyit etmeniz önemle tavsiye edilir.